Schimbările bruște de vreme aduc vijelii violente vara și căderi masive de zăpadă umedă în lunile de iarnă. Acoperișul casei suportă prima linie a acestor fenomene extreme, iar pagubele apărute peste noapte îți pot goli conturile dacă nu ai o asigurare facultativă potrivită. Rafalele de vânt smulg țigle sau foi întregi de tablă, crengile groase rupte din arbori cad peste garduri, iar greutatea troienelor apasă pe căpriori până când structura din lemn începe să trosnească. Mulți proprietari cred că orice stricăciune apărută după o noapte cu vreme rea este automat plătită de societatea de asigurare. În realitate, inspectorii de daună analizează cu atenție viteza vântului, grosimea zăpezii și starea anterioară a imobilului înainte de a vira vreun ban. Înțelegerea regulilor din spatele dosarelor de vreme rea te ajută să strângi dovezile corecte și să obții despăgubirea fără certuri inutile cu evaluatorul.
Ce viteză a vântului este necesară pentru a valida o daună de furtună?
Companiile de asigurări nu despăgubesc orice adiere de vânt care a mișcat o streașină montată neglijent. Pentru a recunoaște un eveniment meteo drept furtună, asigurătorii introduc praguri tehnice clare în condițiile contractuale. În majoritatea cazurilor, viteza rafalelor trebuie să depășească 60 sau chiar 80 de kilometri pe oră la stația meteo oficială cea mai apropiată de locuința ta. Dacă vântul a suflat cu o viteză inferioară acestor limite, societatea poate susține că avaria a apărut din cauza unor vicii de montaj sau a uzurii naturale a materialelor, respingând plata.
Dovada producerii fenomenului extrem nu se bazează doar pe ce spui la telefon când deschizi dosarul. Evaluatorul solicită o adeverință oficială eliberată de Administrația Națională de Meteorologie, document care consemnează viteza maximă a vântului înregistrată în zona ta în ziua și la ora incidentului. Alternativ, asigurătorul verifică dacă furtuna a produs distrugeri vizibile și la proprietățile învecinate sau dacă a rupt copaci sănătoși pe străzile din jur. Dacă acoperișul tău a fost singurul afectat de pe o rază de câțiva kilometri, iar vântul a fost moderat, compania va suspecta o lucrare defectuoasă a meșterilor care au bătut cuiele în căpriori.
Cum despăgubește asigurătorul țiglele smulse și infiltrațiile prin acoperiș?
Desprinderea țiglelor ceramice sau a panourilor din tablă reprezintă cea mai frecventă urmare a unei vijelii puternice. Când vântul violent pătrunde pe sub streașină, presiunea creată ridică învelitoarea și o aruncă în curte, lăsând căpriorii și folia anticondens expuse ploii. Asigurarea facultativă acoperă în mod direct costul de achiziție al țiglelor noi, transportul acestora de la depozit și manopera necesară pentru refacerea șarpantei. Evaluatorul calculează numărul de metri pătrați de acoperiș distrus și aprobă devizul conform prețurilor practicate pe piața locală a construcțiilor.
Problema devine mai delicată atunci când vine vorba de apa care pătrunde în camerele de locuit. Companiile de asigurare acceptă la plată daunele provocate de infiltrații doar dacă apa a intrat în casă printr-o spărtură nouă creată direct de furtună. Dacă vântul a smuls o bucată de tablă și ploaia torențială a curs imediat prin acea deschidere, udând tavanele din rigips și parchetul din dormitoare, întreaga pagubă interioară este decontată. Dacă apa s-a infiltrat treptat pe la o îmbinare veche a coșului de fum sau printr-un jgheab ruginit fără ca vântul să fi spart acoperișul, inspectorul va refuza plata zugrăvelilor, invocând lipsa de întreținere a clădirii. Păstrarea hidroizolației în stare impecabilă te ferește de astfel de interpretări defavorabile.
Cine suportă cheltuielile când un copac se prăbușește peste casă sau gard?
Zgomotul unui trunchi gros care se rupe și cade peste o anexă sau peste mașina din curte este coșmarul oricărui proprietar la o vijelie. Asigurarea facultativă acoperă daunele produse de căderea corpurilor, categorie unde intră arborii doborâți de vânt, stâlpii de electricitate rupți sau crengile masive desprinse din coronament. Contractul decontează reparația zidurilor crăpate, reconstrucția gardului din beton și refacerea foișorului strivit sub greutatea lemnului. Compania suportă adesea și cheltuielile legate de debitarea trunchiului cu drujbe și degajarea terenului de resturile vegetale.
Originea copacului schimbă însă procedura administrativă pe care o parcurge dosarul. Dacă pomul căzut se afla în curtea ta, inspectorul verifică dacă tulpina era verde și sănătoasă la momentul ruperii. Dacă ai ținut în curte un copac complet uscat pe care ai refuzat să-l toaletezi ani la rând, compania poate invoca neglijența ta pentru a reduce despăgubirea. Când trunchiul provine de pe domeniul public sau din curtea unui vecin neglijent, asigurătorul tău facultativ îți va plăti reparațiile casei, urmând să deschidă o acțiune de recuperare a banilor împotriva primăriei locale sau a vecinului respectiv.
Ce reguli se aplică pentru avariile provocate de greutatea zăpezii?
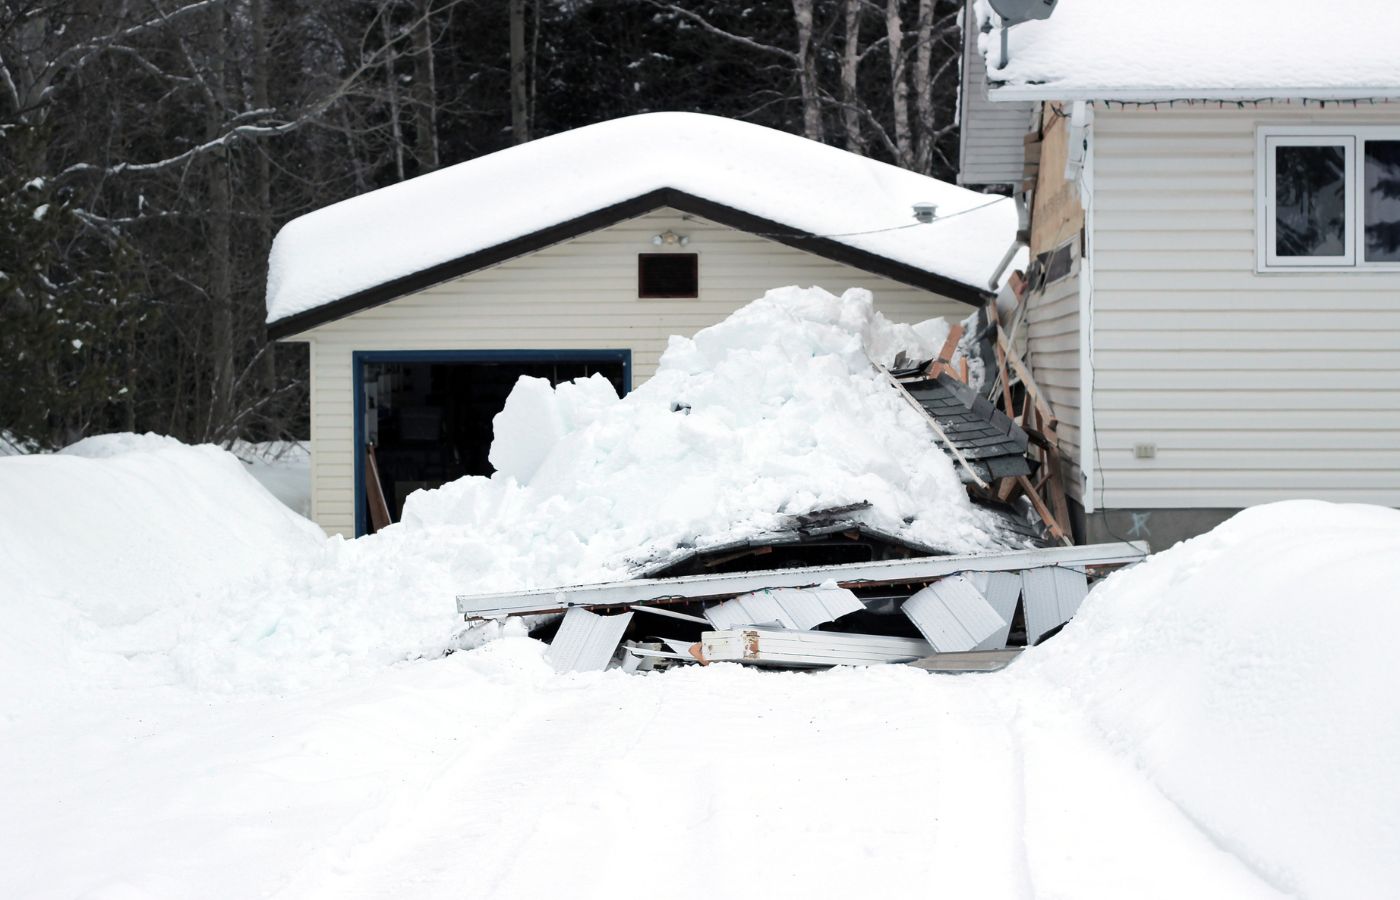
Iernile aspre aduc ninsori abundente care așază pe acoperișuri straturi groase de omăt. Zăpada proaspătă este ușoară, dar la primele zile cu soare urmate de îngheț nocturn, stratul devine compact și extrem de dens. Greutatea exercitată pe fiecare metru pătrat poate depăși câteva sute de kilograme, forțând îmbinările din lemn ale acoperișului. Dacă șarpanta cedează sub această apăsare continuă sau dacă streșinile se îndoaie sub greutatea gheții, clauza de greutate a stratului de zăpadă preia costurile refacerii structurii.
Pentru a primi banii fără piedici, construcția trebuie să respecte normativele tehnice de proiectare pentru zona geografică în care se află. Dacă ai construit o terasă din lemn fără autorizație și fără grinzi de susținere calculate corect, evaluatorul va arăta că acoperișul s-a prăbușit din cauza slăbiciunii structurale, nu a unui fenomen meteo excepțional. De asemenea, desprinderea bruscă a masei de zăpadă poate rupe jgheaburile sau panourile solare montate pe casă dacă nu ai prevăzut acoperișul cu parazăpezi solide.
Alegerea pachetului de riscuri atmosferice trebuie făcută cu atenție la detaliile legate de franșize și limite de decontare. Când folosești un comparator asigurări locuințe, merită să verifici dacă polița aleasă include atât căderea copacilor, cât și tasarea provocată de troiene fără a impune deduceri financiare mari. O mică diferență de preț între polițe îți asigură decontarea rapidă a materialelor de construcție și a manoperei necesare pentru refacerea imobilului.
Vremea extremă nu poate fi controlată, însă modul în care îți pregătești casa și actele face diferența între o reparație suportată din economiile personale și o despăgubire completă virată de asigurător. Inspectează periodic starea țiglelor, curăță jgheaburile de frunze uscate înainte de venirea toamnei și taie crengile bătrâne care atârnă periculos deasupra acoperișului. La primele semne ale unei avarii după o furtună, fotografiază totul în detaliu și anunță compania de asigurări înainte de a atinge resturile prăbușite. O conduită responsabilă și o poliță facultativă bine calibrată pe riscurile zonei tale îți garantează că locuința va rămâne un adăpost stabil indiferent de asprimea intemperiilor de afară.